
Webtoon
돈이 있어도, 집을 못 살 수 있다? EP1. 신고소득보다 큰 주택자금, 왜 설명이 필요할까
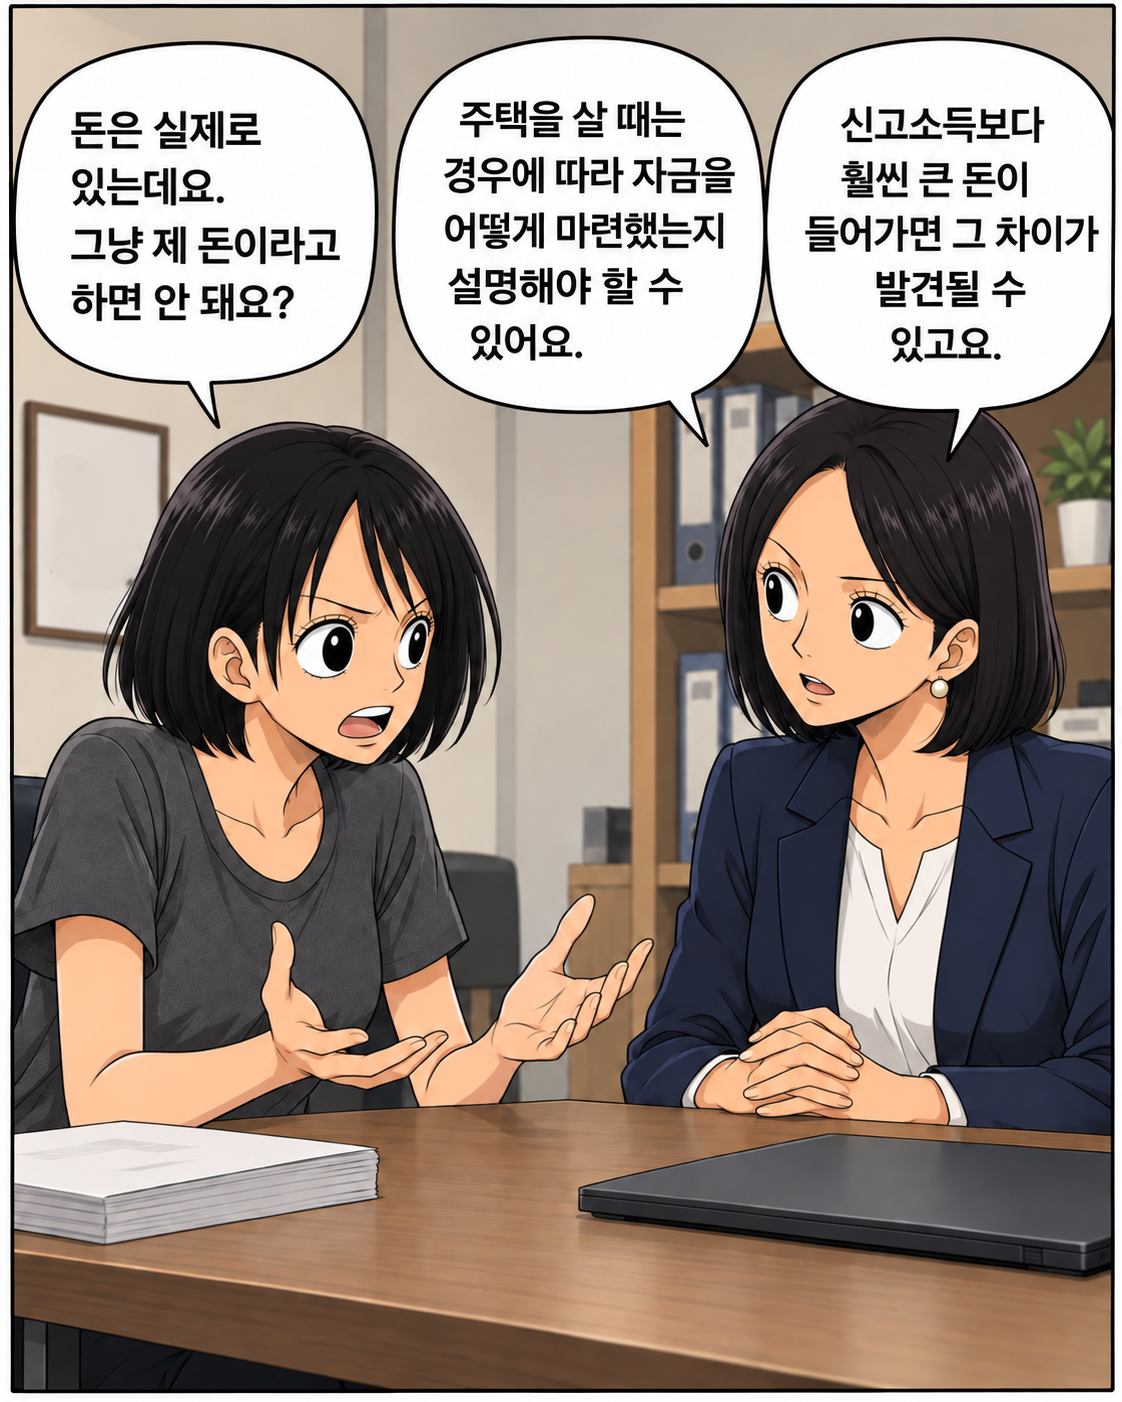
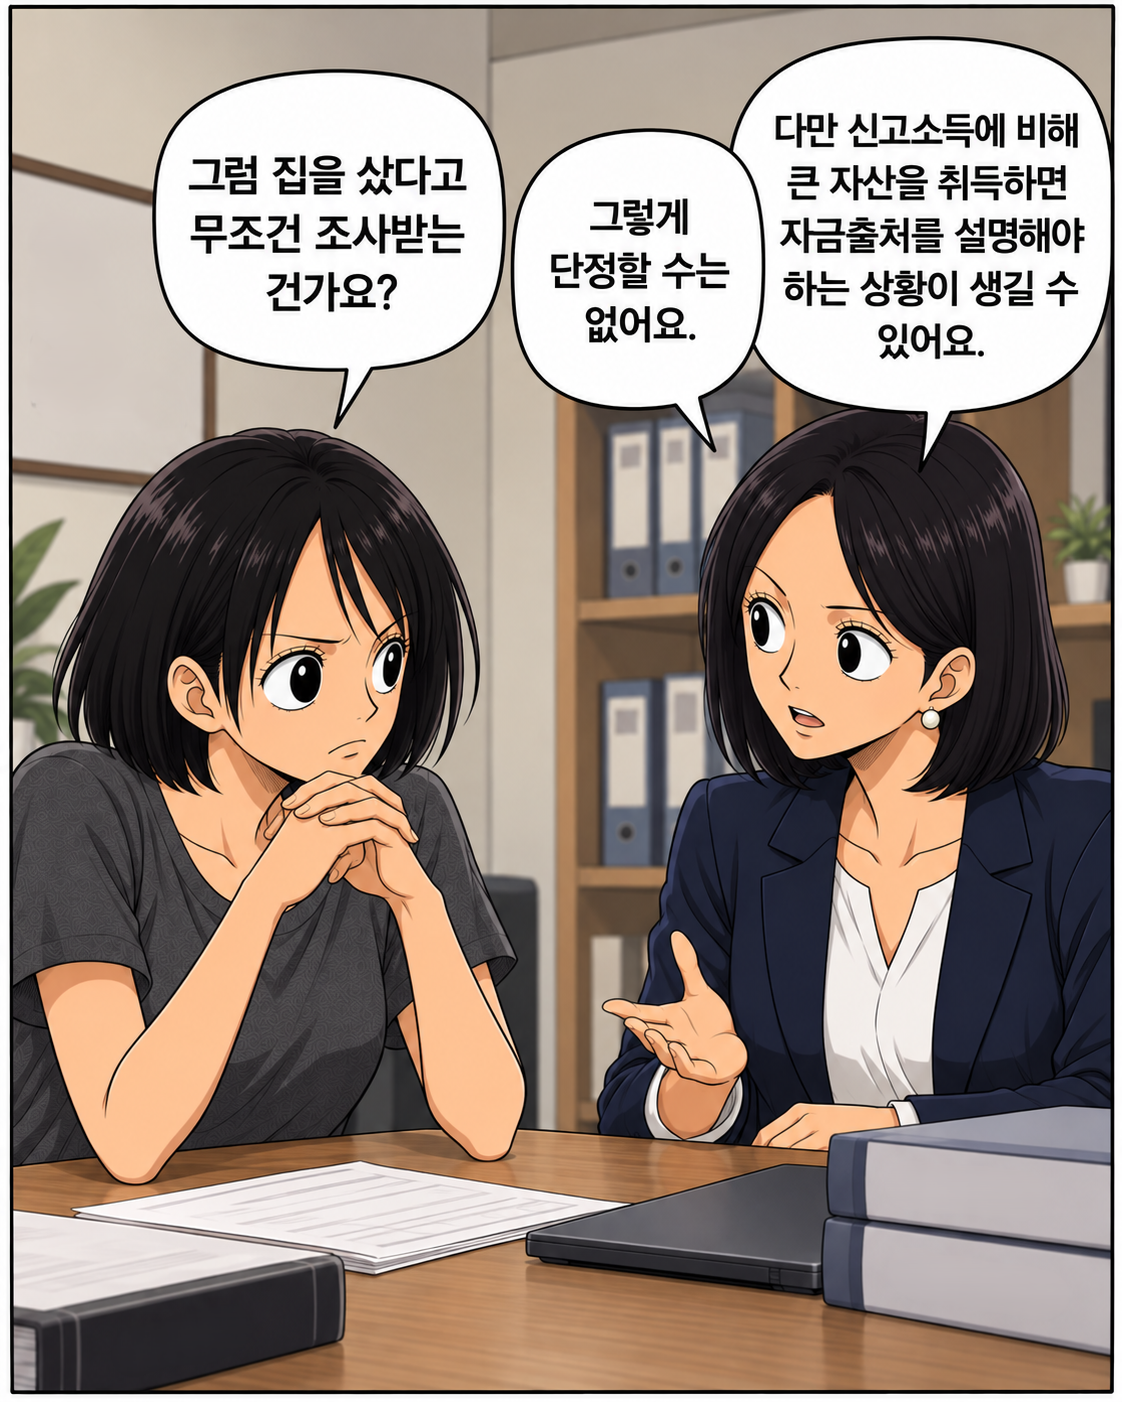
현금매출을 신고하지 않으면 당장은 세금 부담이 줄어들 수 있습니다. 하지만 신고되지 않은 매출이 계속 쌓이면 실제로 보유한 돈과 신고된 소득 사이의 차이가 커질 수 있습니다. 이 차이는 특히 주택처럼 등기되는 자산을 취득할 때 문제가 될 수 있습니다. 사업자가 신고된 소득보다 훨씬 큰 금액으로 부동산을 취득하면 그 자금을 어떻게 마련했는지가 중요해집니다. 신고된 소득만으로 그만한 자금을 만들 수 있었는지 확인이 필요한 상황이 생길 수 있기 때문입니다. 최근에는 주택취득자금계획서와 금융자료가 함께 검토될 수 있어 신고되지 않은 소득이 자산 취득 과정에서 드러날 가능성도 있습니다. 주택을 취득할 때는 주택취득자금계획서를 제출해야 하는 경우가 많습니다. 여기에는 자기자금, 금융대출, 상속이나 증여받은 자금, 빌린 자금 등이 포함될 수 있습니다. 문제는 현금매출 신고누락으로 소득금액증명에 나타나는 소득이 충분하지 않은 경우입니다. 실제로 돈을 모아두었더라도 신고된 소득으로 그 자기자금을 설명하기 어려운 상황이 생길 수 있습니다. 소득자료가 충분하지 않으면 대출에도 영향을 받을 수 있습니다. 신고된 소득이 낮으면 대출 한도나 금융 신용도에 불리하게 작용할 수 있고, 주택 구입이나 사업 확장에 필요한 자금을 충분히 조달하지 못할 수도 있습니다. 자금 출처를 맞추기 위해 증여나 차용을 검토해야 하는 상황이 생길 수도 있습니다. 이 경우에는 증여세가 발생하거나 이자비용이 들 수 있고, 빌린 돈이라면 결국 갚아야 합니다. 돈을 실제로 가지고 있다는 사실만으로 모든 설명이 끝나는 것은 아닌 이유입니다. 현금매출 신고누락은 단기적으로 세금을 줄이는 효과가 있을 수 있지만, 장기적으로는 자산 취득과 금융거래에서 부담으로 돌아올 수 있습니다. 특히 앞으로 주택을 살 계획이 있다면 현재의 신고소득과 보유자금 사이에 큰 차이가 생기고 있지는 않은지 함께 살펴볼 필요가 있습니다. 업종과 매출 구조, 앞으로의 자산 계획까지 고려해 매출을 정상적으로 신고하고 합법적인 절세 방법을 찾는 것이 중요합니다.