
안녕하세요! 여러분의 세무길잡이 구본석회계사 입니다.
알아두면 도움이 되지만 어려울 수 있는 세무상식.
쉽게 이해하실 수 있도록 웹툰으로 만들었습니다!
핵심요약
생활비는 대표적인 증여세 비과세 항목이지만, 실제로 생활비로 소비되는지가 중요합니다.
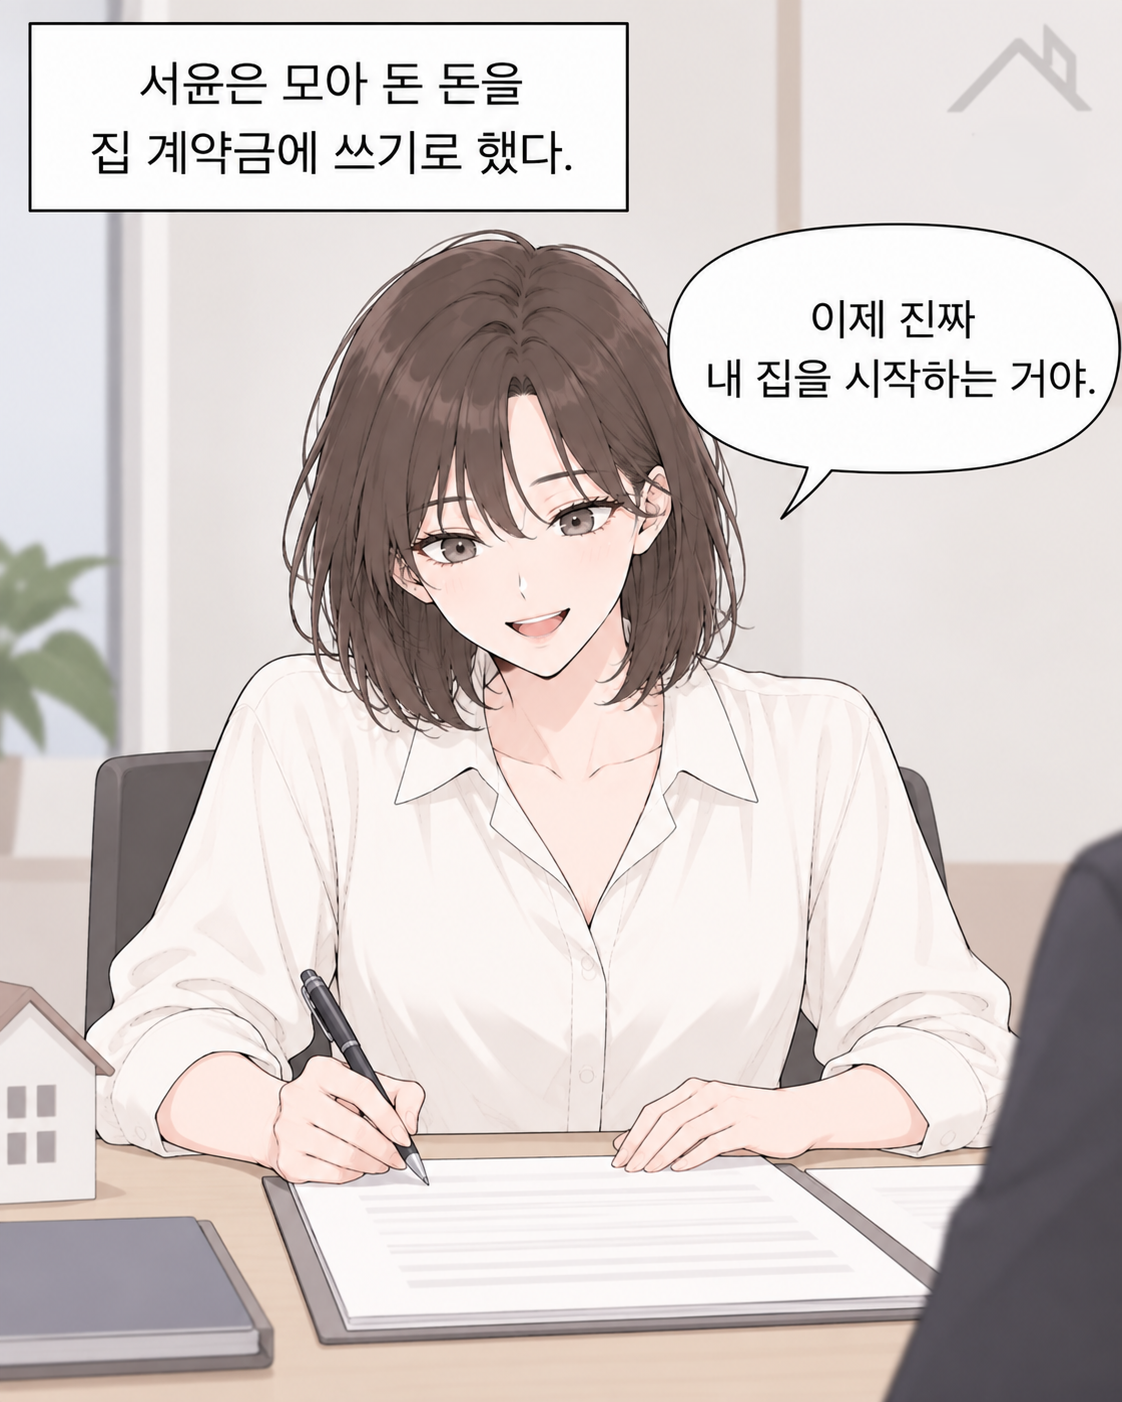
생활비 명목으로 받은 돈을 모아 예금하거나 투자하거나 부동산 계약금에 사용하면 증여로 판단될 수 있습니다.
또한 소득이 충분한 성인 자녀에게 지속적으로 생활비를 보내는 경우에는 증여세 문제가 생길 가능성이 있습니다.
생활비라고 해서 모두 비과세되는 것은 아닙니다
생활비는 증여세 비과세가 인정될 수 있는 대표적인 항목입니다.
부모가 자녀를 부양하거나 자녀가 부모를 부양하는 것은 가족 간 기본적인 의무이기 때문에,
세법에서도 생활비 지원 자체를 과세하지는 않습니다.
다만 생활비로 인정되는 금액이 일률적으로 정해져 있는 것은 아니고,
소득과 경제적 상황에 따라 판단이 달라질 수 있습니다.
핵심은 돈의 이름보다 실제 사용 목적입니다.
피부양자 관계와 실제 소비 여부를 함께 봅니다
대학생 자녀처럼 소득이 없고 부모의 지원이 필요한 경우라면,
생활비 지원이 자연스럽게 인정될 수 있습니다.
반면 직장에 다니며 충분한 소득이 있는 자녀에게 지속적으로 생활비를 보내는 경우에는,
증여세 문제가 발생할 가능성이 있습니다.
생활비 비과세 판단에서는 피부양자 관계가 중요한 기준이 됩니다.
모아서 집 계약금으로 썼다면 주의가 필요합니다
생활비 명목으로 받은 돈이라도 실제로 소비하지 않고 모아 두었다면,
그 돈을 예금하거나 투자하거나 자산 취득에 사용하는 경우 문제가 될 수 있습니다.
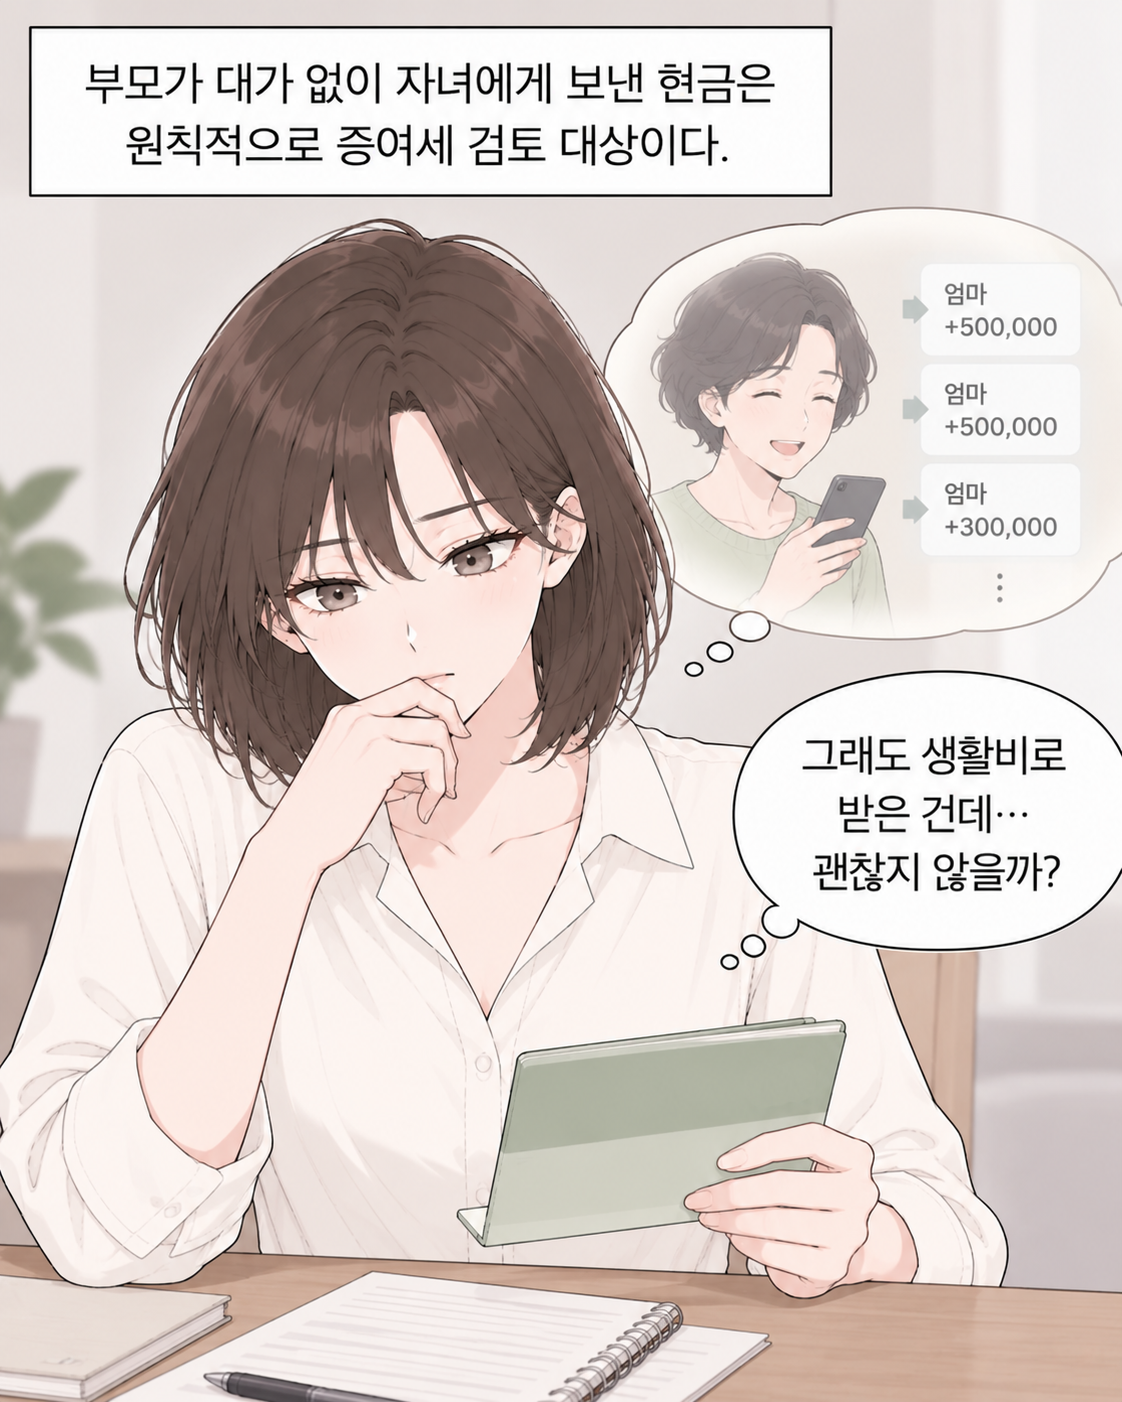
예를 들어 부모가 자녀에게 매달 생활비를 보내주었는데,
자녀가 이를 거의 사용하지 않고 모아 부동산 계약금으로 사용했다면 일반 증여로 판단될 가능성이 높습니다.
생활비로 받은 돈이 자산 축적의 수단이 되었다면 비과세로 보기 어려울 수 있습니다.
자금의 흐름을 미리 정리해 두는 것이 좋습니다
부동산 취득이나 고액 예금처럼 자금출처가 확인될 수 있는 상황에서는,
부모의 송금 내역과 실제 사용처가 함께 검토될 수 있습니다.
생활비로 받은 금액을 실제 생활비로 사용했는지 확인할 수 있도록 계좌 흐름과 사용 내역을 정리해 두는 것이 좋습니다.
고액의 자금 이동이 예정되어 있거나 생활비와 자산 취득 자금이 섞여 있다면,
사전에 증여세 과세 가능성을 검토하는 것이 안전합니다.
더 궁금하신 내용은 아래 링크 카톡채팅으로 문의주시면, 빠르고 친절하게 상담 도와드리겠습니다!
https://open.kakao.com/o/sLuZk61h
더 많은 정보는 아래 링크 홈페이지에 있습니다.
감사합니다.
구본석 회계사
대형 회계법인 근무, 국세청외 다양한 기관의 위원회 위원 경력.
기장대리와 회계감사를 전문으로 하고 있습니다.