
Webtoon
오늘 아낀 세금. 내일 발목 잡을 수 있다? EP2. 낮은 신고소득이 대출과 사업 확장에 미치는 영향
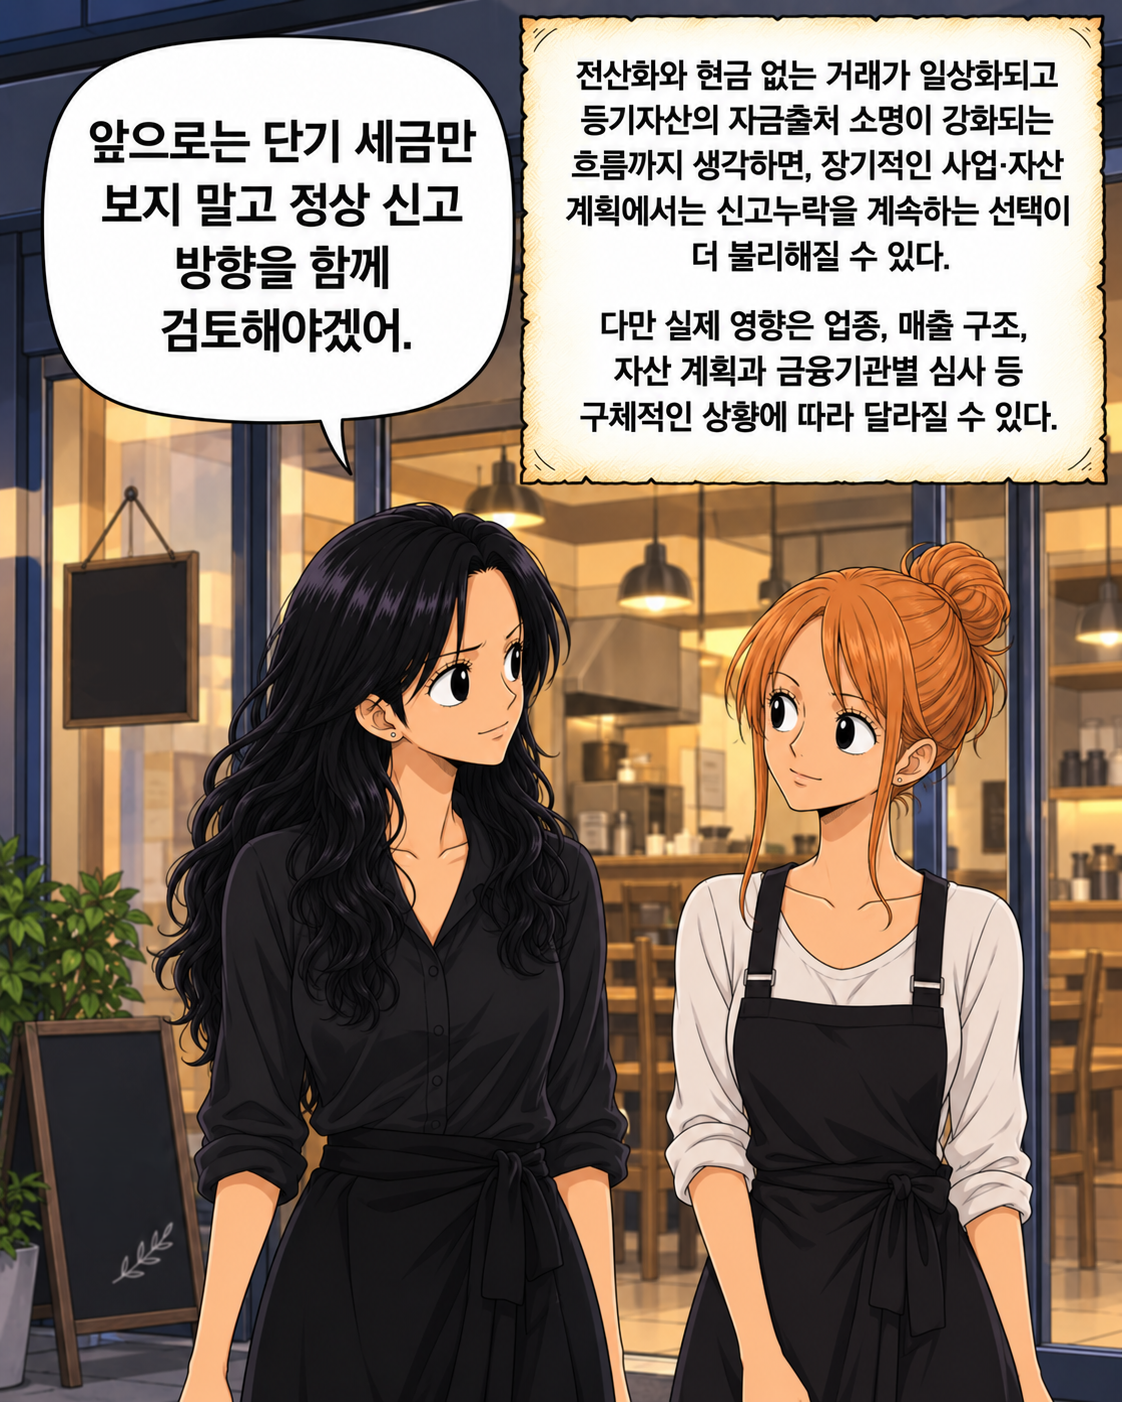
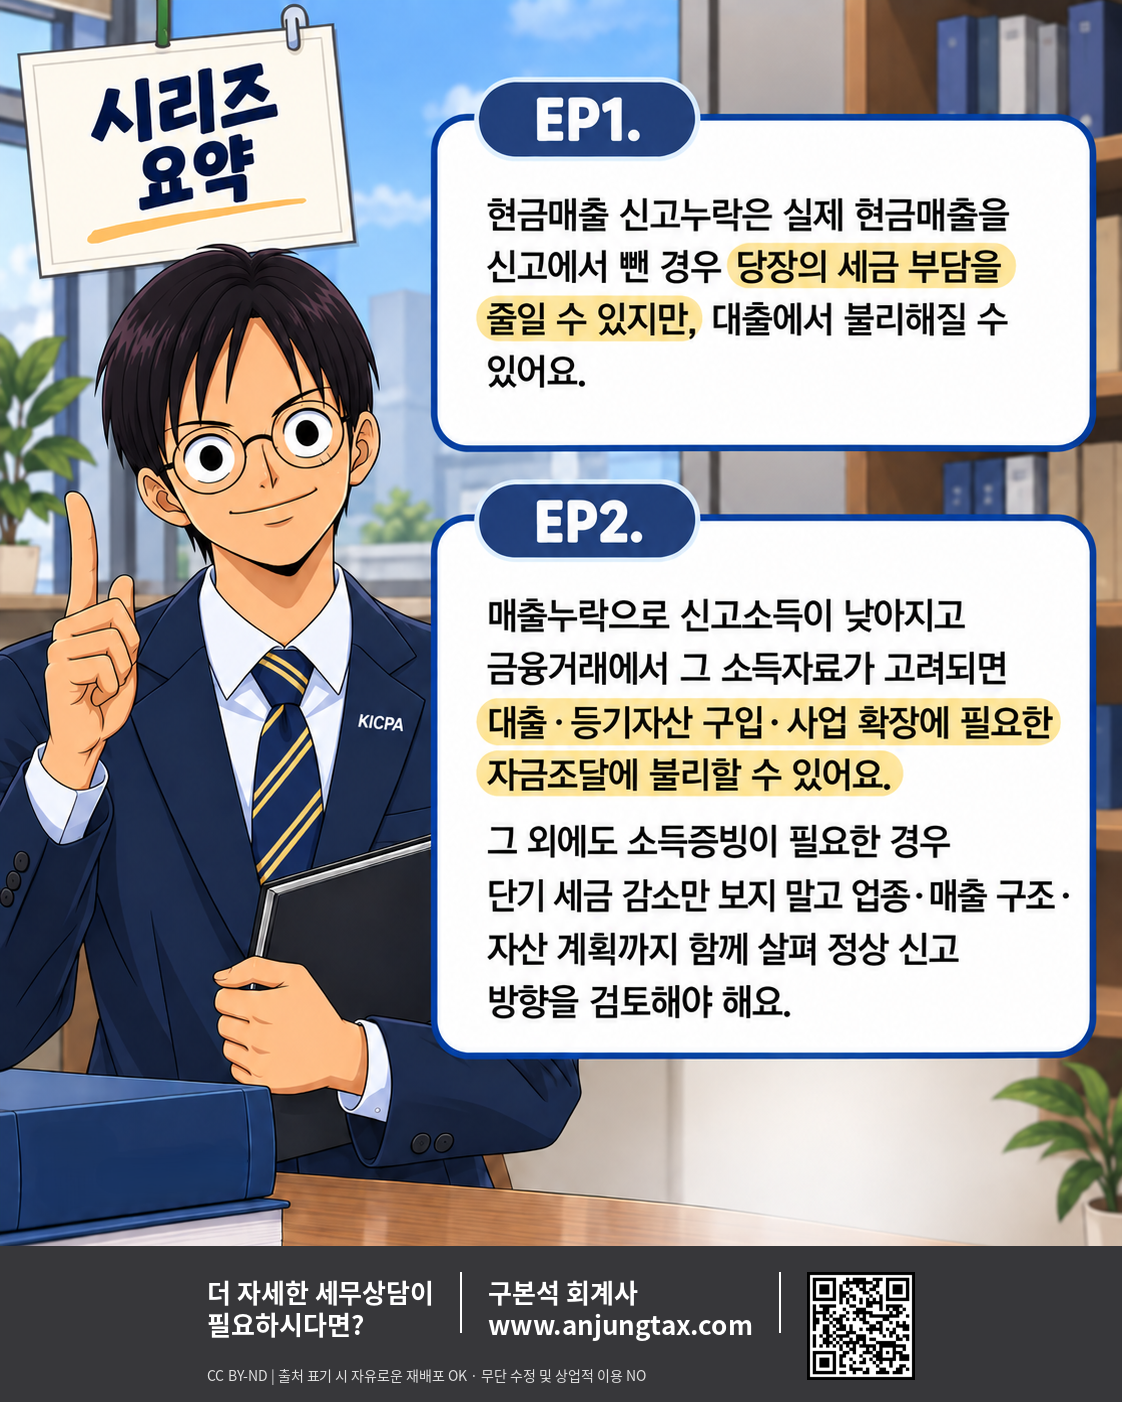
현금매출 신고누락은 당장의 세금 부담을 줄이는 효과가 있을 수 있습니다. 하지만 사업을 키우거나 자산을 마련하려는 시점에는 낮게 신고된 소득이 오히려 부담으로 돌아올 수 있습니다. 현금매출 신고누락으로 소득 신고가 낮아지면 대출 한도와 금융 신용도에 불리하게 작용할 수 있습니다. 특히 등기되는 자산을 구입하거나 사업 확장을 위해 대출을 받아야 할 때는 신고된 소득이 낮아 필요한 자금을 충분히 마련하지 못하는 상황이 생길 수 있습니다. 장사가 잘되고 실제로 자금이 쌓이고 있더라도 신고된 소득이 낮다면 자금조달 과정에서는 어려움이 생길 수 있습니다. 사업이 성장하면서 2호점이나 추가 점포를 준비하는 경우처럼 큰돈이 필요한 시점이라면 이런 차이가 더 현실적인 문제가 될 수 있습니다. 주택을 마련할 때도 비슷한 문제가 생길 수 있습니다. 소득 자료가 충분하지 않으면 금융대출이 어려워질 수 있고, 경우에 따라 증여나 차용처럼 다른 자금 마련 방법을 고민하게 될 가능성도 있습니다. 증여에는 증여세가 발생할 수 있고, 대출이나 차용에는 이자비용과 상환 부담이 따라올 수 있습니다. 결국 현금매출을 신고하지 않아 당장 줄어드는 세금만으로 유불리를 판단하기는 어렵습니다. 앞으로 사업을 확장할 계획이 있거나 주택 등 등기자산을 마련할 계획이 있다면 신고된 소득이 자금조달에 어떤 영향을 줄지도 함께 생각할 필요가 있습니다. 그래서 업종과 매출 구조, 앞으로의 자산 계획을 함께 살펴보고 신고누락을 계속하기보다 매출을 정상적으로 신고하면서 합법적인 절세 방법을 검토하는 것이 유리할 수 있습니다.