
Webtoon
교통사고 피해자인데, 수리비 부가세를 왜 내야 하지? EP1 | 영업용 차량 수리비 부가세를 먼저 내는 이유
글쓴이 구본석 회계사·2026. 9. 28. 발행
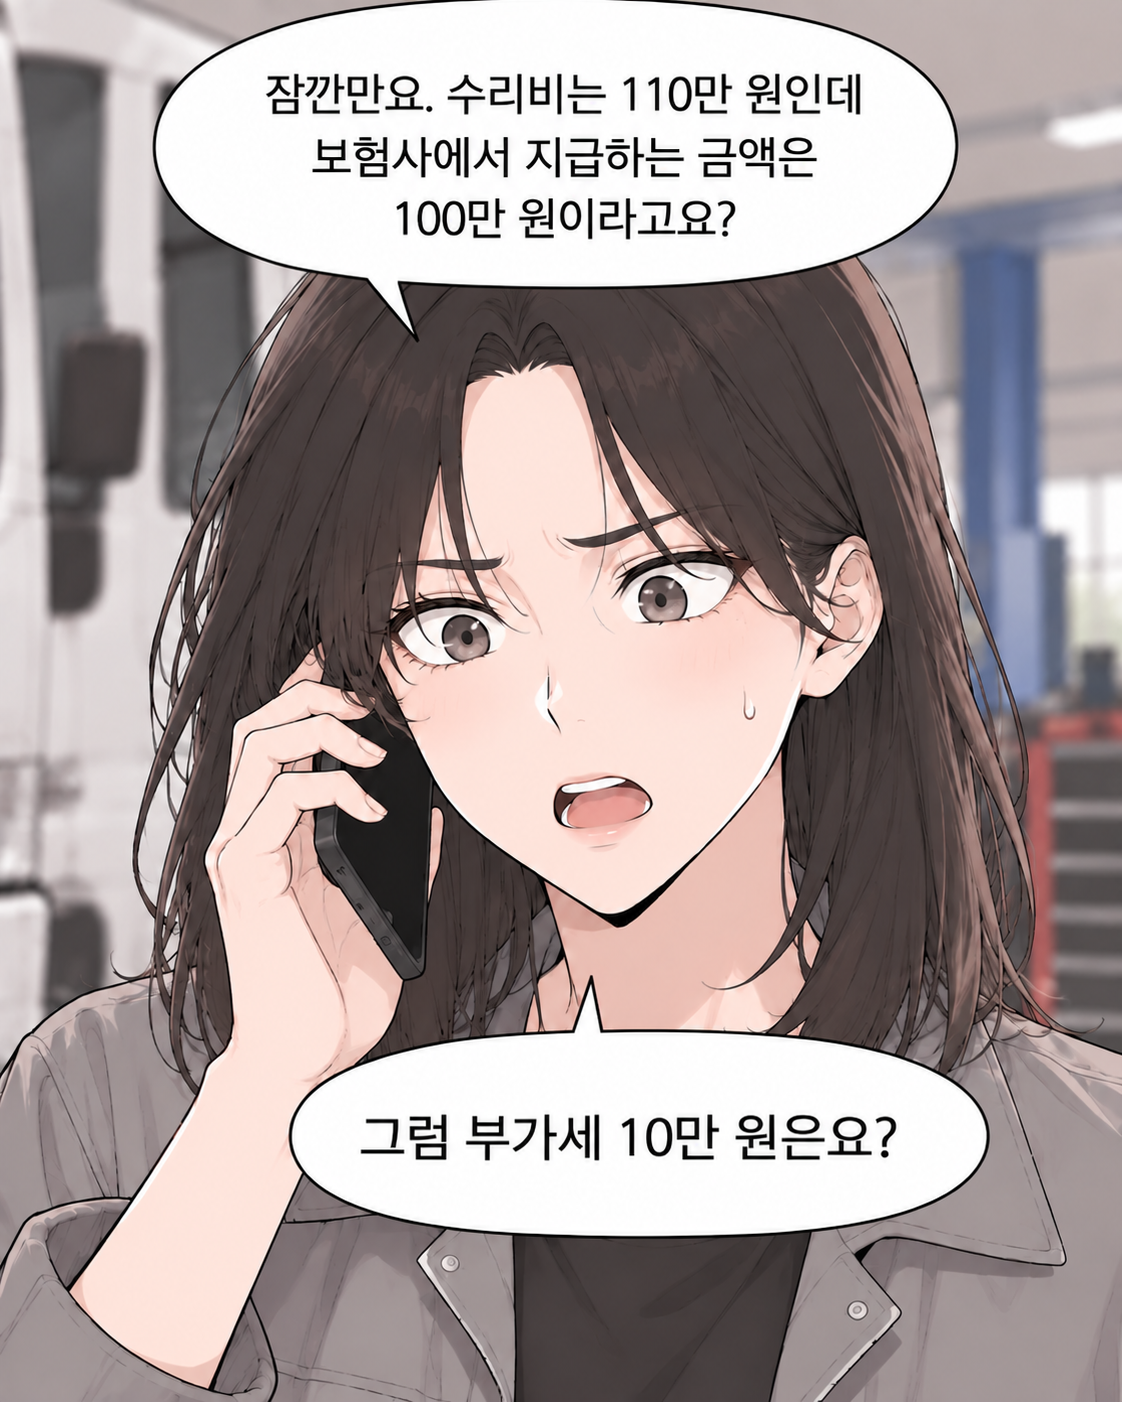
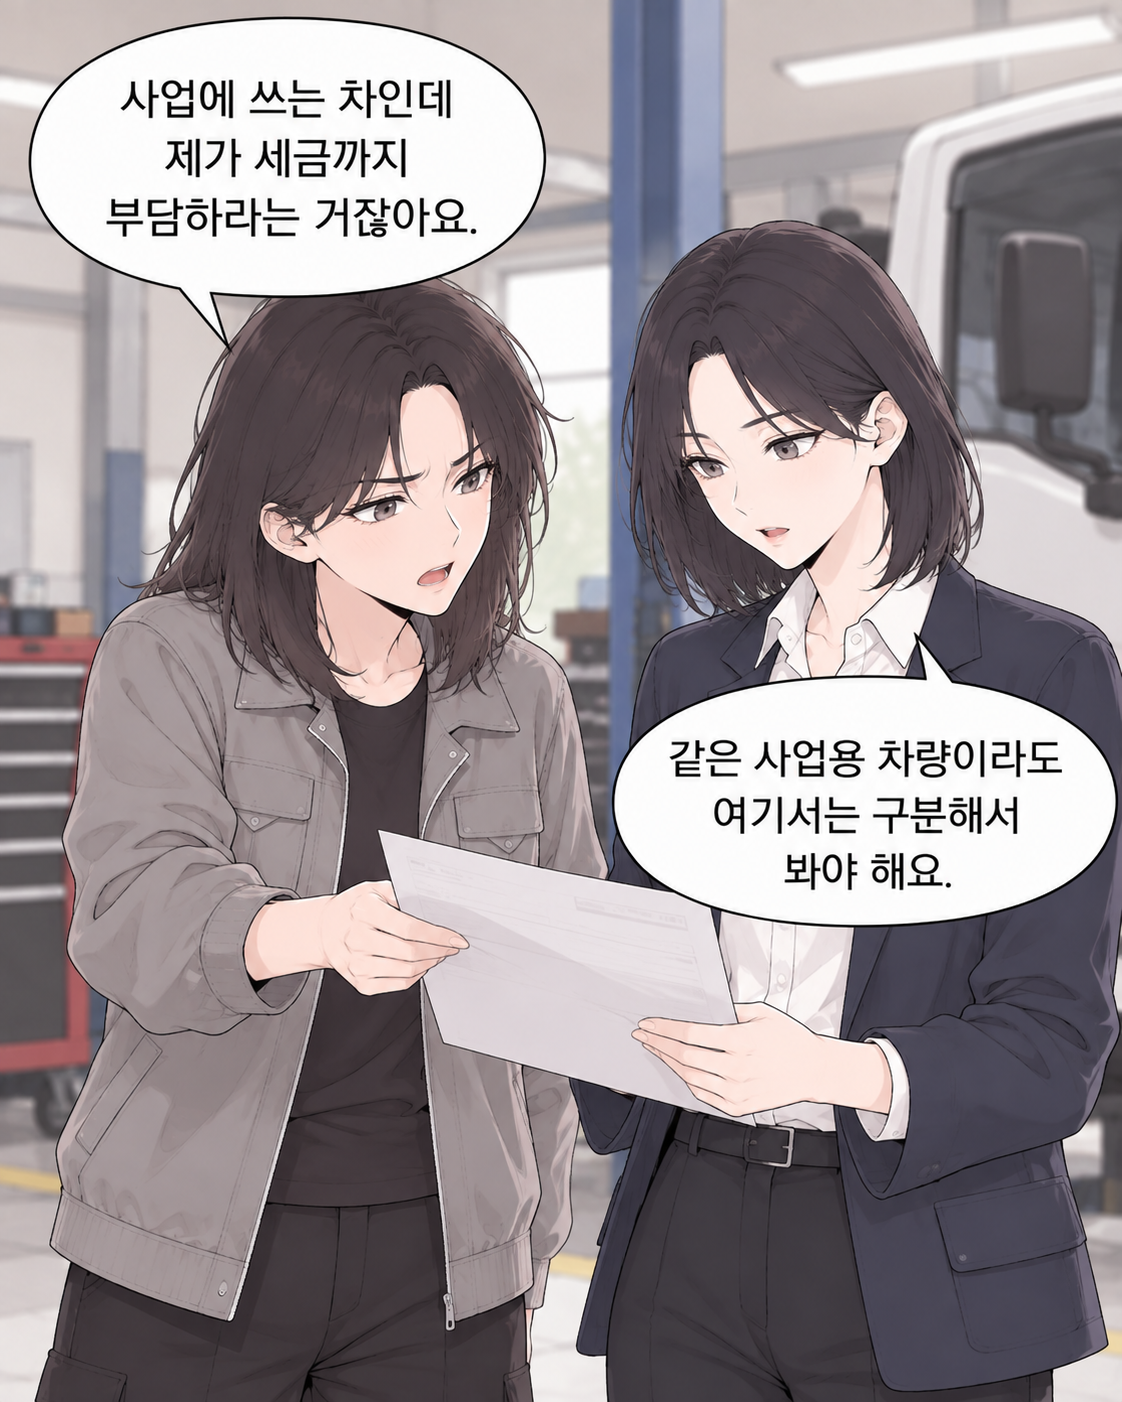
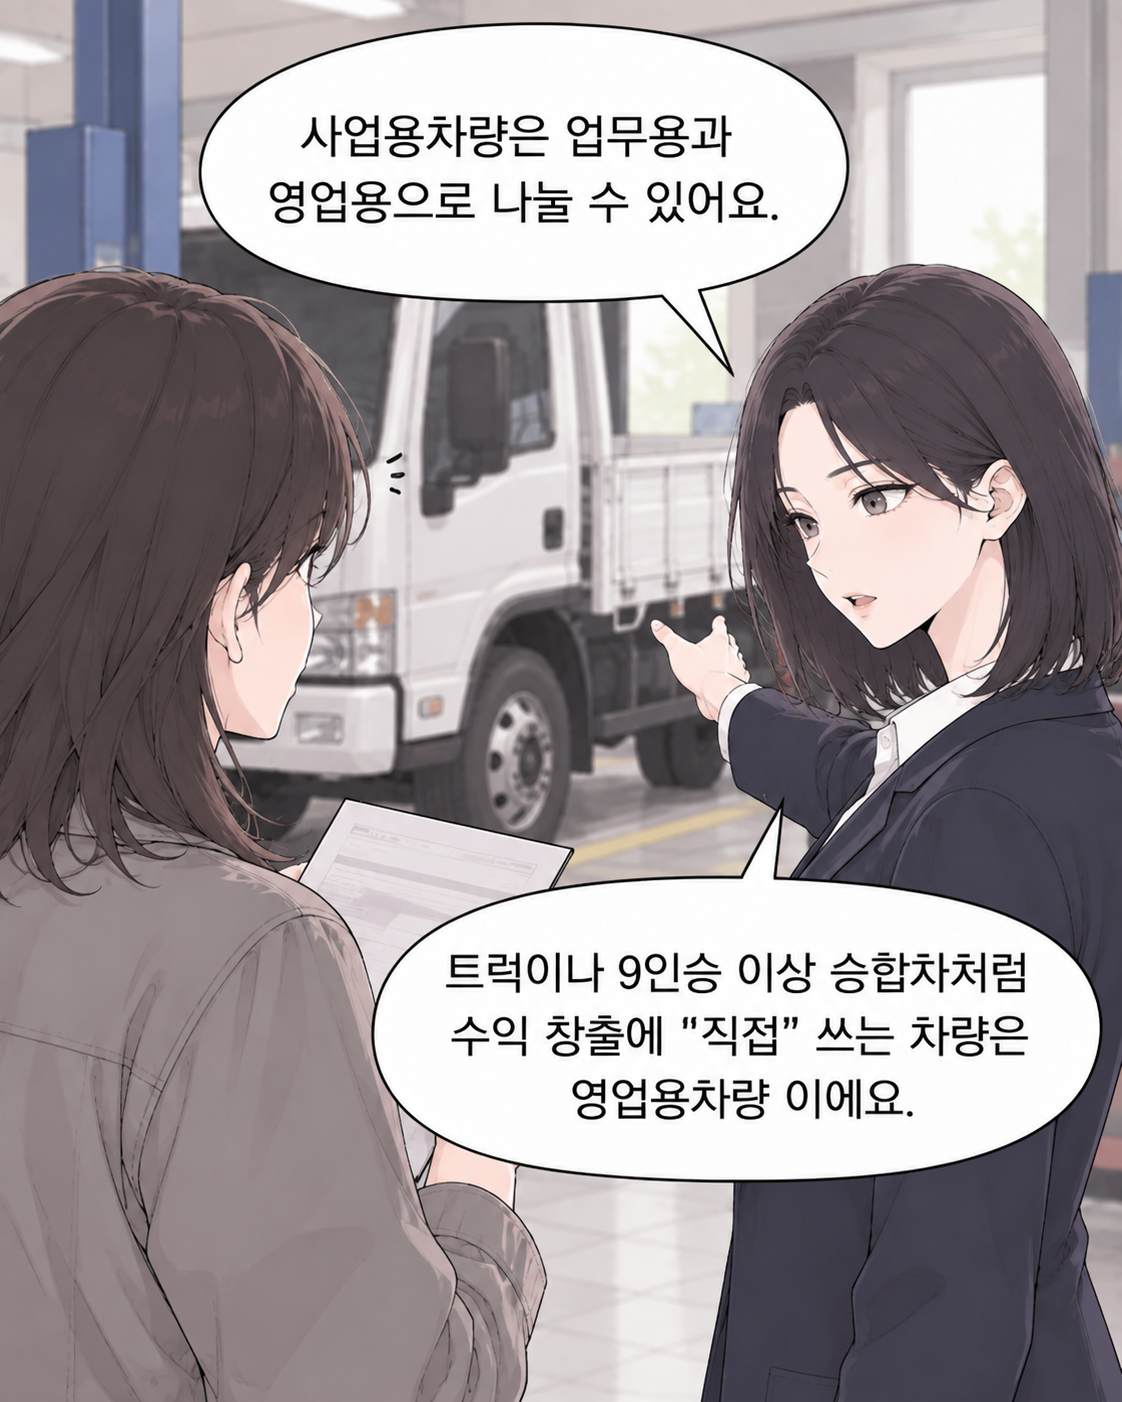
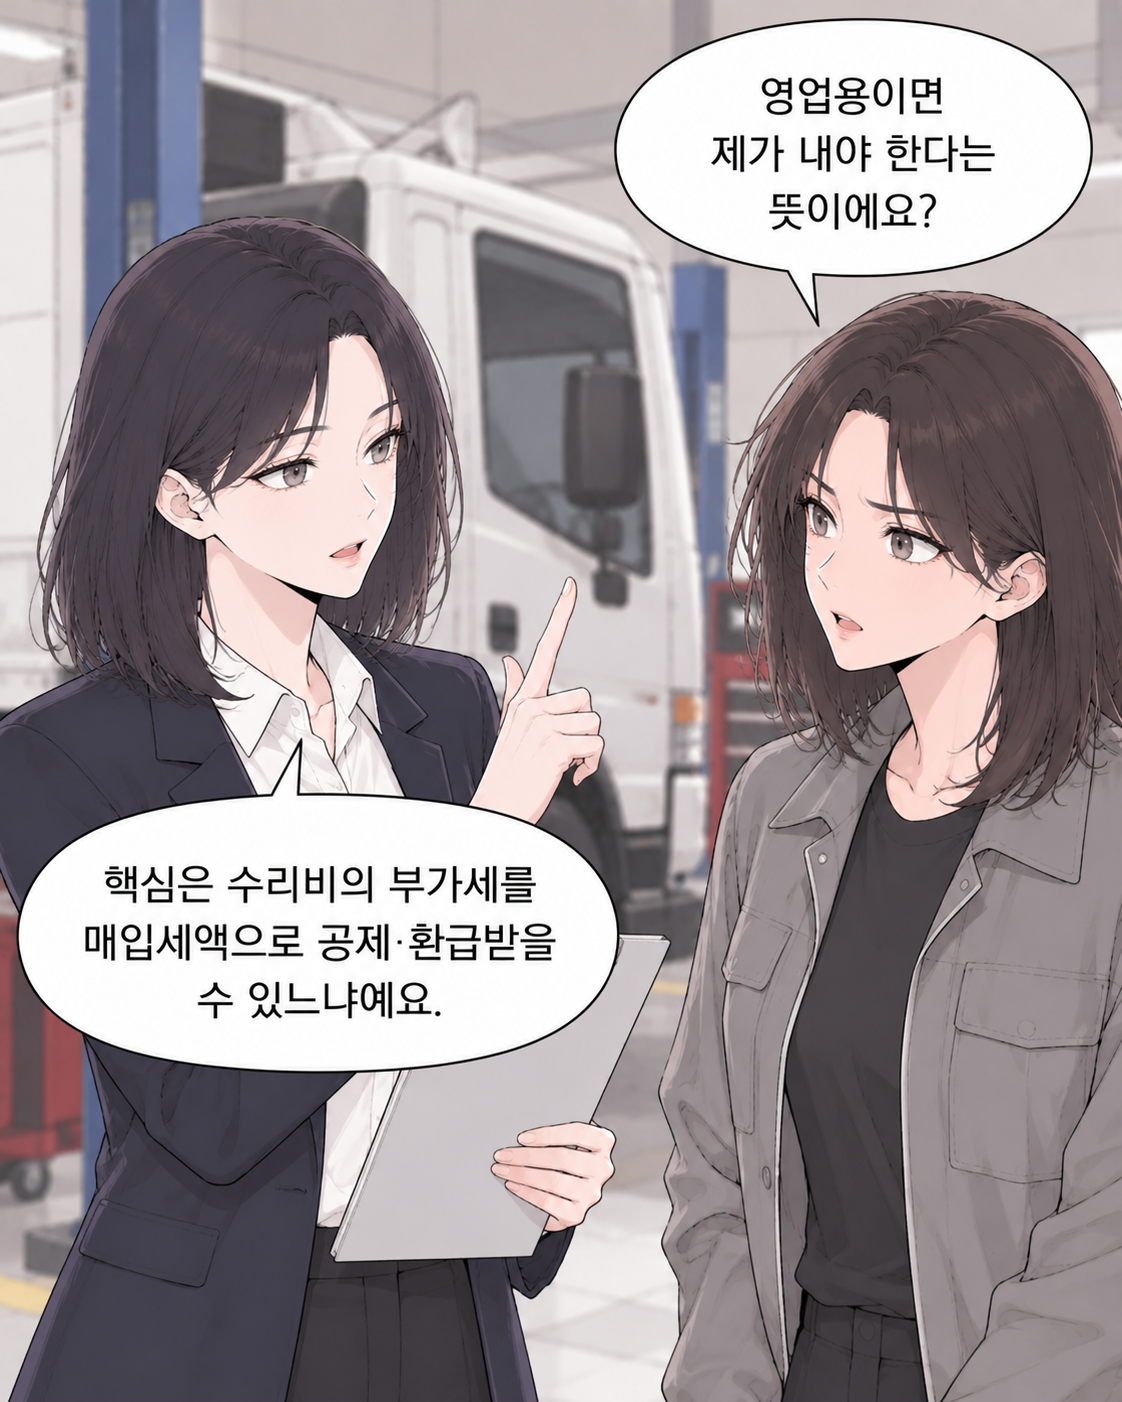
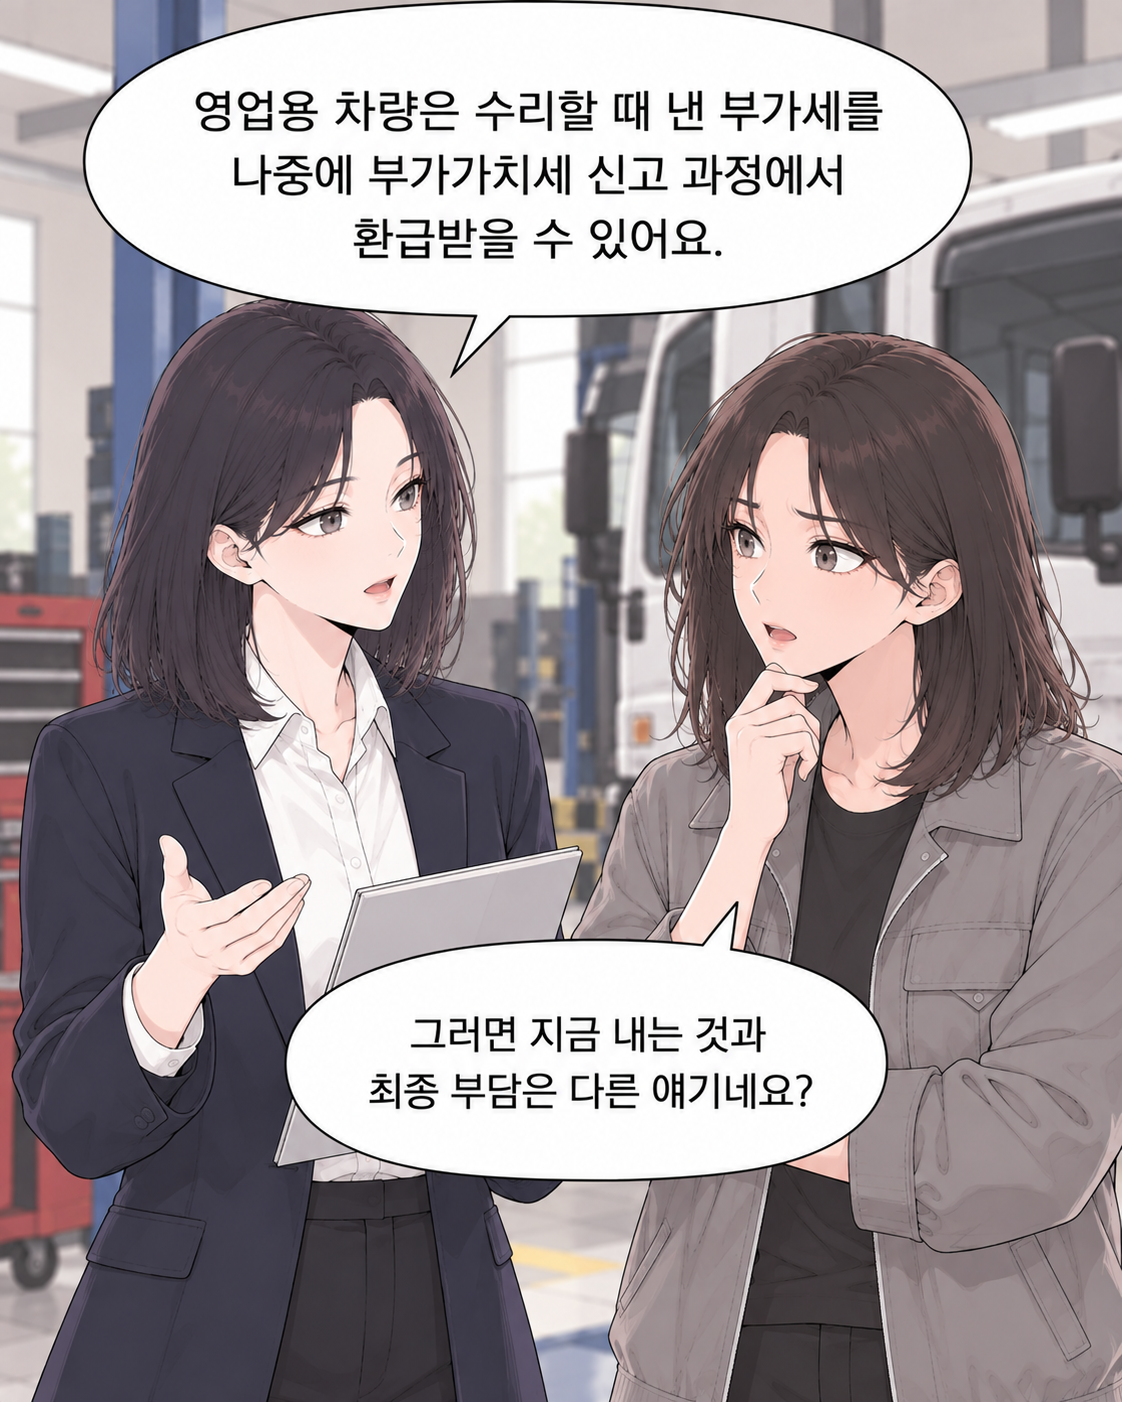
안녕하세요! 여러분의 세무길잡이 구본석회계사 입니다. 알아두면 도움이 되지만 어려울 수 있는 세무상식. 쉽게 이해하실 수 있도록 웹툰으로 만들었습니다! 교통사고 피해자인데도 차량을 수리하면서 부가가치세를 직접 내야 하는 경우가 있습니다. 특히 화물차나 9인승 이상 승합차처럼 영업용으로 구분되는 차량이라면 수리비에 포함된 부가가치세의 처리 방식이 일반 승용차와 다를 수 있습니다. 여기서 중요한 것은 사업에 사용하는 차량이라고 해서 모두 똑같이 처리되는 것은 아니라는 점입니다. 사업용 차량은 업무용 차량과 영업용 차량으로 구분할 수 있습니다. 업무용 차량은 거래처 방문이나 출장, 외근 등에 사용하는 승용차 등이 해당하고, 영업용 차량은 트럭이나 9인승 이상 승합차처럼 수익 창출에 직접 사용하는 차량을 말합니다. 보험사가 이 부가가치세까지 함께 보상하고 사업자가 나중에 다시 환급받는다면, 실제로 부담하지 않은 금액까지 돌려받는 결과가 생길 수 있습니다. 그래서 영업용 차량의 수리비 부가가치세는 보험사가 보상하지 않는 것이 원칙입니다. 하지만 이후 부가가치세 신고 과정에서 환급받을 수 있으므로 최종적으로는 추가 비용이라기보다 먼저 지급했다가 돌려받는 일시적인 부담에 가깝습니다.
#웹툰#교통사고#수리비#부가가치세#영업용차량#매입세액공제#세무상식